Игровой рынок Китая: эксклюзивный прогноз роста до $59,8 млрд к 2030 году
Рынок видеоигр Китая в 2025 году достиг нового рубежа: доход составил $51,8 млрд. Это на 5,4% больше, чем годом ранее, и впервые превысило отметку в $50 млрд.
Niko Partners прогнозирует замедление роста в этом году: в 2026 году рынок увеличится на 4,0% до $53,9 млрд, а к 2030 году достигнет $59,8 млрд. Среднегодовой темп роста (CAGR) за пять лет составит 2,9%. Хотя темпы замедляются по сравнению с прошлыми годами, Китай, вероятно, будет расти быстрее многих других регионов мира в сфере игр.
Расходы игроков продолжают расти: среднегодовой доход на пользователя (ARPU) в 2025 году впервые превысил $70, а к 2030 году прогнозируется до $77,68. Это закрепляет за Китаем статус крупнейшего в мире рынка видеоигр по количеству игроков. По данным Niko Partners, общая база игроков к 2030 году достигнет 769 миллионов человек.
Прогноз Niko Partners для игрового рынка Китая стал оптимистичнее, чем в ноябре 2025 года. Причина — более высокие, чем ожидалось, результаты как новых релизов, так и давно существующих популярных игр.
Пять ключевых трендов
В ближайшие пять лет рынок будут формировать следующие направления:
- Интеграция генеративного ИИ в разработку игр и взаимодействие с игроками.
- Рост нишевых и «бутиковых» жанров для малоохваченных аудиторий.
- Увеличение внеигровой монетизации, улучшающей маржу издателей, наряду с прямой монетизацией игровых IP для фанатов.
- Рост потребительских расходов на внутренние и международные премиум-игры для ПК и консолей.
- Более благоприятная регуляторная среда для отечественных игровых компаний и сохранение доступа международных компаний на китайский рынок через платформы вроде Steam.
Среда для инноваций и роста
Niko Partners отмечает, что 15-й пятилетний план Китая (2026-2030) создаёт благоприятные условия для игровой индустрии страны. Это часть более широких усилий по развитию цифровых инноваций и культурных отраслей.
Такая политика открывает новые возможности для китайских и международных компаний, подчёркивая стратегическую роль игр в цифровой экономике Китая. Количество одобренных отечественных игр опережает показатели 2025 года, что даёт разработчикам больше ясности и поддерживает растущий поток коммерческих релизов.
Китайские игровые компании активно внедряют генеративный ИИ в процессы разработки и функции, ориентированные на игроков. Инструменты ИИ улучшают создание контента, повышают операционную эффективность и делают игровой опыт более динамичным.
Эта тенденция совпадает с бумом пользовательского контента (UGC). Многие успешные китайские игры-сервисы превращаются в платформы, где игроки создают, делятся и участвуют в контентных экосистемах.
Однако рынок сталкивается и с трудностями. Быстрое развитие ИИ-инфраструктуры увеличило спрос на память и полупроводники, что ограничивает поставки потребительского оборудования и повышает цены на устройства. Несмотря на это, постоянные инновации, чёткая регуляция и активное вовлечение игроков поддерживают долгосрочный рост рынка.
Основные выводы из отчёта о поведении игроков и рыночных тенденциях в Китае:
- Короткие видео — главный канал поиска. 41% игроков используют приложения с короткими видео для поиска новых игр и информации о них. Это основной метод поиска на ПК, мобильных устройствах и консолях.
- Вовлечённость в киберспорт растёт. 51,3% игроков участвовали в киберспорте, по сравнению с 46,5% в 2025 году. Niko Partners определяет вовлечённость как игру в киберспортивную дисциплину, просмотр киберспортивного события или участие в турнире.
- Мини-игры — значимый сегмент роста. 80% китайских игроков участвовали в мини-играх, которые теперь составляют почти 20% расходов на мобильные игры. Растущий охват и потенциал монетизации делают мини-игры важной частью китайской мобильной игровой экосистемы.
Ниже представлены ответы на вопросы от Сяофэн Цзэн, вице-президента Niko Partners, и Дэниела Ахмада, директора по исследованиям и аналитике Niko Partners.
Вопрос: Растёт ли Китай быстрее или медленнее остального мира по темпам развития игрового рынка?
Niko Partners: Рост рынка видеоигр Китая опережает ежегодный рост ВВП и в целом соответствует мировым показателям. Однако это не самые быстрорастущие рынки в Азии и MENA; ими являются Индия, Саудовская Аравия и Таиланд.
Вопрос: Есть ли причина, по которой китайские игроки стали играть больше часов в неделю?
Niko Partners: Распространение «вечнозелёных» игр, постоянно обновляющих контент и вносящих исправления, удерживает игроков дольше. Мы также видим расширение игрового процесса на другие платформы через кроссплатформенные релизы и мини-игры, позволяющие игрокам продолжать сессии на разных устройствах. Видеоигры также остаются недорогим видом развлечения и демонстрируют высокую вовлечённость даже в периоды экономической слабости.
Вопрос: Кажется ли, что китайские игроки более вовлечены в игры, чем игроки в других регионах?
Niko Partners: По прямому показателю часов, проведённых в играх за неделю, Китай находится среди лидеров отслеживаемых нами рынков. Однако в Индии, Таиланде, Вьетнаме и Индонезии игроки в среднем играют дольше. Если рассматривать различные метрики, то в целом они более вовлечены, но редко являются самыми вовлечёнными в каком-либо одном аспекте.
Вопрос: Вовлечённость в киберспорт в Китае выше, чем в остальном мире?
Niko Partners: По абсолютным показателям вовлечённость в киберспорт очень высока. В относительном выражении они не самые вовлечённые, но определённо близки к лидерам. Китай и страны MENA-3 демонстрируют высокую вовлечённость в киберспорт по сравнению с другими странами.
Вопрос: Как вы определяете мини-игры?
Niko Partners: Мини-игра — это игра, в которую можно мгновенно играть без скачивания. Их часто называют играми на HTML5. Примеры в Китае — платформы WeChat Mini Games или Douyin Mini Games, предлагающие небольшие игровые возможности внутри суперприложений.
Вопрос: Какие игровые категории показывают наилучшие результаты?
Niko Partners: 2025 год оказался исключительно успешным для шутеров. Этот жанр вошёл в тройку самых популярных на всех трёх платформах (ПК, мобильные, консоли). Наряду с такими давно известными играми, как CrossFire и Peacekeeper Elite, популярность набирают новые тайтлы, включая Delta Force и Valorant Mobile. Рынок ПК-игр также увидел всплеск популярности новых жанров: игры с живыми актёрами, как Return to Empress; «дружеские» игры, как REPO; и экстракшн-шутеры, как Return to Duckov. Кроме того, нельзя недооценивать рост премиум-игр. Black Myth Wukong послужила доказательством концепции, и в этом году ожидается выход таких потенциальных хитов, как Phantom Blade Zero и Grand Theft Auto VI.
Вопрос: Появляются ли в Китае быстрорастущие игры, изначально созданные с ИИ? Или «ИИ-халтура»?
Niko Partners: Хотя существуют небольшие или экспериментальные игры, изначально созданные с помощью ИИ, важнее то, что почти 90% китайских разработчиков игр используют инструменты генеративного ИИ на различных этапах цикла разработки. Это включает как интеграцию сторонних инструментов, так и создание собственных моделей. Яркий пример — партнёрство NetEase с Tripo AI для создания пользовательских окружений в Eggy Party. Сейчас разработчики переходят от генерации отдельных ассетов или фрагментов кода к агентским рабочим процессам, где ИИ понимает требования, управляет средами разработки, генерирует и изменяет код, тестирует результаты и итерирует автономно. В Китае эта технология не имеет такого негативного восприятия, как на Западе, но это не означает её безусловную поддержку; некачественное использование генеративного ИИ по-прежнему критикуется. При этом некоторые AAA-разработчики в Китае с глобальной аудиторией отказываются от инструментов генеративного ИИ, чтобы сбалансировать высокие производственные стандарты и отношение зарубежной аудитории, менее восприимчивой к использованию ИИ (например, Black Myth Zhong Kui и Phantom Blade Zero).
Вопрос: Насколько велика категория мобильных игр? Отличаются ли темпы её роста от ПК/консолей?
Niko Partners: Мобильные игры составят 68% расходов игроков в 2030 году, ПК-игры — 28%, а консольные игры — 3,9%. Мобильный сегмент продолжает расти быстрее ПК, но мы ожидаем, что консоли покажут более быстрый рост. Это связано с их низкой изначальной базой и началом нового консольного цикла, стартовавшего с Switch 2 в прошлом году.
Вопрос: Сохраняются ли трудности с поиском игр? Если да, то как они решаются?
Niko Partners: Платформы коротких видео, такие как Douyin (TikTok), стали ключевыми маркетинговыми каналами для видеоигр в Китае. Многие новые игры теперь продвигаются полностью онлайн. Даже игры, официально не выпущенные в Китае, могут продвигаться на видеоплатформах вроде Bilibili без особых ограничений. Steam также по-прежнему доступен в Китае, несмотря на работу в «серой зоне», что облегчает китайским игрокам поиск глобальных игр.
Вопрос: Как игровой акселератор помогает игроку получить доступ к играм?
Niko Partners: Игровые акселераторы — это, по сути, программные инструменты, которые перенаправляют интернет-трафик через оптимизированные серверы для более стабильного соединения, быстрой загрузки, снижения пинга и т. д. Они крайне полезны для глобальных игр или игр Steam, у которых нет сервера в Китае. NetEase UU, например, — популярный акселератор.
Вопрос: Можете подробнее объяснить использование глобальных серверов или другие способы игры за пределами «Великого файрвола»?
Niko Partners: Строгая регуляторная среда Китая означает, что не все игры доступны игрокам в стране, или существуют отдельные китайские и международные версии игр. Некоторые игры могут не иметь серверов в Китае или сталкиваться с проблемами подключения из-за «Великого файрвола». Инструменты вроде VPN и игровых акселераторов помогают игрокам обходить эти проблемы, чтобы играть на глобальных серверах или получать более стабильное соединение. Некоторые геймеры даже предпочитают играть на глобальных серверах таких игр, как World of Warcraft или CS2, где они могут получить иной игровой опыт, экономику, набор игроков и т. д.
Свежие материалы — Игровая индустрия
GamesBeat представляет новый консультативный совет по мероприятиям
GamesBeat усиливает связь с сообществом, объявляя о создании консультативного совета по мероприятиям, состоящего из 26 экспертов. Мы тесно связаны с профессионалами игровой индустрии и регулярно проводим около девяти мероприятий в год. Для каждого ищем спикеров, советы по темам и общему нап
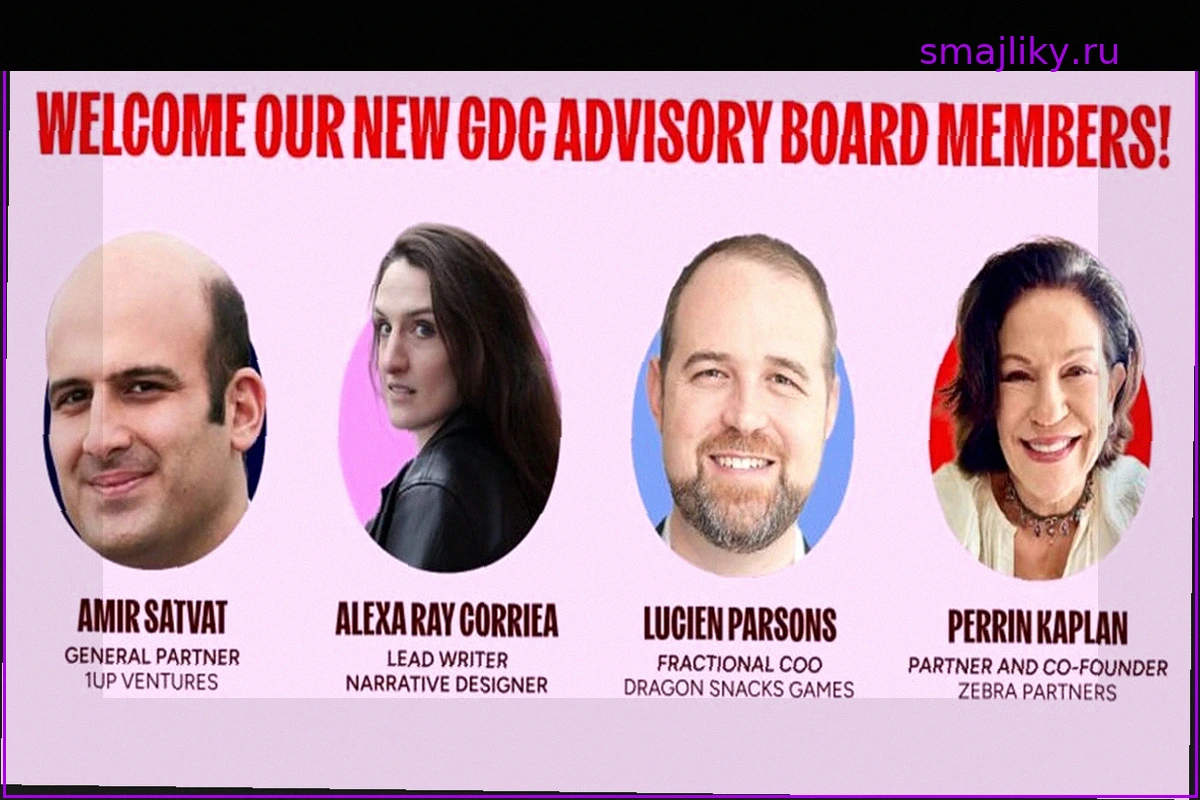
Геймдев-конференция GDC расширяет консультативный совет
Фестиваль GDC расширил свой консультативный совет. Цель — вернуть мероприятию статус ключевого события для разработчиков игр в США. Конференция в Сан-Франциско, собравшая 20 000 участников в прошлом году, назвала имена четырёх новых членов: Амир Сатват, генеральный партнёр 1Up
Roblox запустил событие «Охота: Roblox 20» к 20-летию
В честь своего 20-летия Roblox запустил платформенное событие «Охота: Roblox 20». В его рамках игроки путешествуют по самым популярным играм за каждый год существования платформы. Участники выполняют задания и собирают эксклюзивные UGC-награды. После завершения основной части игрокам открое

Playism представит 10 инди-игр на Tokyo Game Show 2026
Издатель инди-игр Playism, подразделение Active Gaming Media, представил полный список из 10 проектов, которые будут показаны на Tokyo Game Show 2026 (TGS 2026). Анонс состоялся в рамках онлайн-мероприятия компании. В ходе презентации были анонсированы две новые игры, которые издаст Playism

Orbital выбрала Reflex Aerospace в качестве партнера по платформе спутников для космического дата-центра
Компания Orbital выбрала немецкую Reflex Aerospace в качестве партнера по спутниковым платформам для своей планируемой группировки космических дата-центров. Orbital заключила соглашение о разработке с ведущим немецким производителем спутников Reflex Aerospace, которая выступит партнером по

Marvel's Wolverine: Обзор – Короткая, Жестокая и Чертовски Веселая Игра
Insomniac, студия, хорошо зарекомендовавшая себя в создании супергеройских игр, таких как Человек-паук, с выходом Wolverine углубляется в более мрачную и значительно более жестокую игровую плоскость. В отличие от героя-паука, который лишь обезвреживает преступников для полиции, Росомаха распра